埋没原価(サンクコスト)とは?
教科書的な定義
過去の意思決定により発生済みで、今後の意思決定に影響を与えない原価。意思決定では無視すべき。
埋没原価(サンクコスト)を、ひと目で。
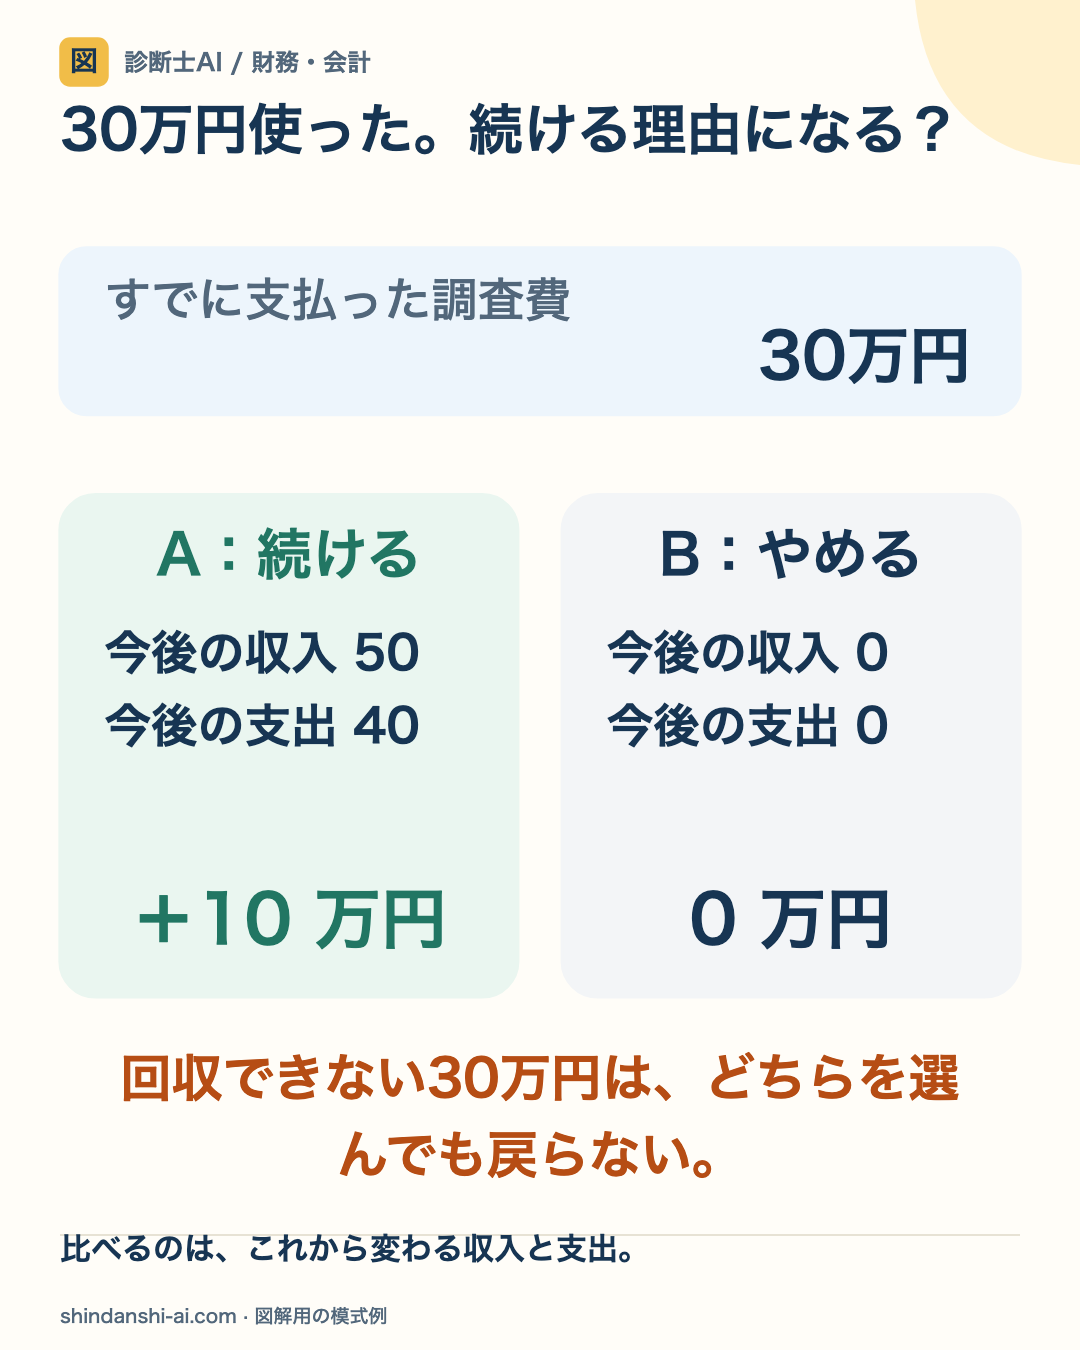
どちらを選んでも取り戻せない支出は、今からの選択肢の比較では除きます。比べるのは、その選択によって変わる将来の収入と支出です。

取り戻せない過去ではなく、これから変わる差額を比べる。
- 01
過去の共通分を外す
返金不能の調査費30万円は、続行しても中止しても戻りません。今回の選択によって変わらないため、選択肢の比較から除きます。
- 02
これからの差額を見る
続行は追加収入50万円−追加支出40万円=プラス10万円。中止後の収支が0円なら、この仮例では続行の方が10万円有利です。
- 03
回収可能なら含める
支払い済みでも、返金や転売で回収できる金額は選択によって変わります。撤退費用や機会費用があれば、それらも比較に含めます。
この例は続行をいつも勧めるものではありません。通算収支は続行でマイナス20万円、中止でマイナス30万円。今後10万円有利でも、事業全体が黒字とはいえません。
ざっくり言うと
映画のチケットを1,800円で買って、30分見て「つまらない」と思った。残りの1時間半を見続けるか帰るかの判断で、すでに払った1,800円は関係ない。「もう戻ってこないお金」にとらわれず、今後の判断をすべし、というのが埋没原価の考え方です。
もう少し詳しく
埋没原価(サンクコスト)は過去の意思決定で既に発生し、今後どの選択肢を選んでも変わらないコスト。合理的な意思決定では無視すべきですが、人間は心理的に「もったいない」と感じてサンクコストに引きずられやすい(サンクコストの誤謬、コンコルド効果)。差額原価収益分析では埋没原価を除外し、レレバントコストのみに注目します。
具体例
10億円投資した新規事業が赤字続き。「10億円もかけたのだから今さらやめられない」と考えるのはサンクコストの罠。今後の追加投資で利益が出る見込みがないなら、過去の10億円は忘れて撤退すべきです。コンコルドの開発継続判断がこの典型例(コンコルドの誤謬)。
試験対策ポイント
「意思決定では無視すべき」が最大のポイント。差額原価収益分析の問題で「埋没原価を含めずに判断せよ」という出題が頻出。機会費用との対比も重要。
「埋没原価(サンクコスト)」のよくある質問
Q. 埋没原価(サンクコスト)とは何ですか?わかりやすく教えてください
過去の意思決定により発生済みで、今後の意思決定に影響を与えない原価。意思決定では無視すべき。 わかりやすく言うと、映画のチケットを1,800円で買って、30分見て「つまらない」と思った。残りの1時間半を見続けるか帰るかの判断で、すでに払った1,800円は関係ない。「もう戻ってこないお金」にとらわれず、今後の判断をすべし、というのが埋没原価の考え方です。
Q. 埋没原価(サンクコスト)は診断士試験のどの科目で出題されますか?
埋没原価(サンクコスト)は「財務・会計」の科目で出題されます。管理会計の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 埋没原価(サンクコスト)の具体例を教えてください
10億円投資した新規事業が赤字続き。「10億円もかけたのだから今さらやめられない」と考えるのはサンクコストの罠。今後の追加投資で利益が出る見込みがないなら、過去の10億円は忘れて撤退すべきです。コンコルドの開発継続判断がこの典型例(コンコルドの誤謬)。
Q. 埋没原価(サンクコスト)を効率よく覚えるコツは?
埋没原価(サンクコスト)を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。