信用保証協会とは?
教科書的な定義
中小企業の金融円滑化を図るため、借入の保証を行う公的機関。
信用保証協会を、ひと目で。
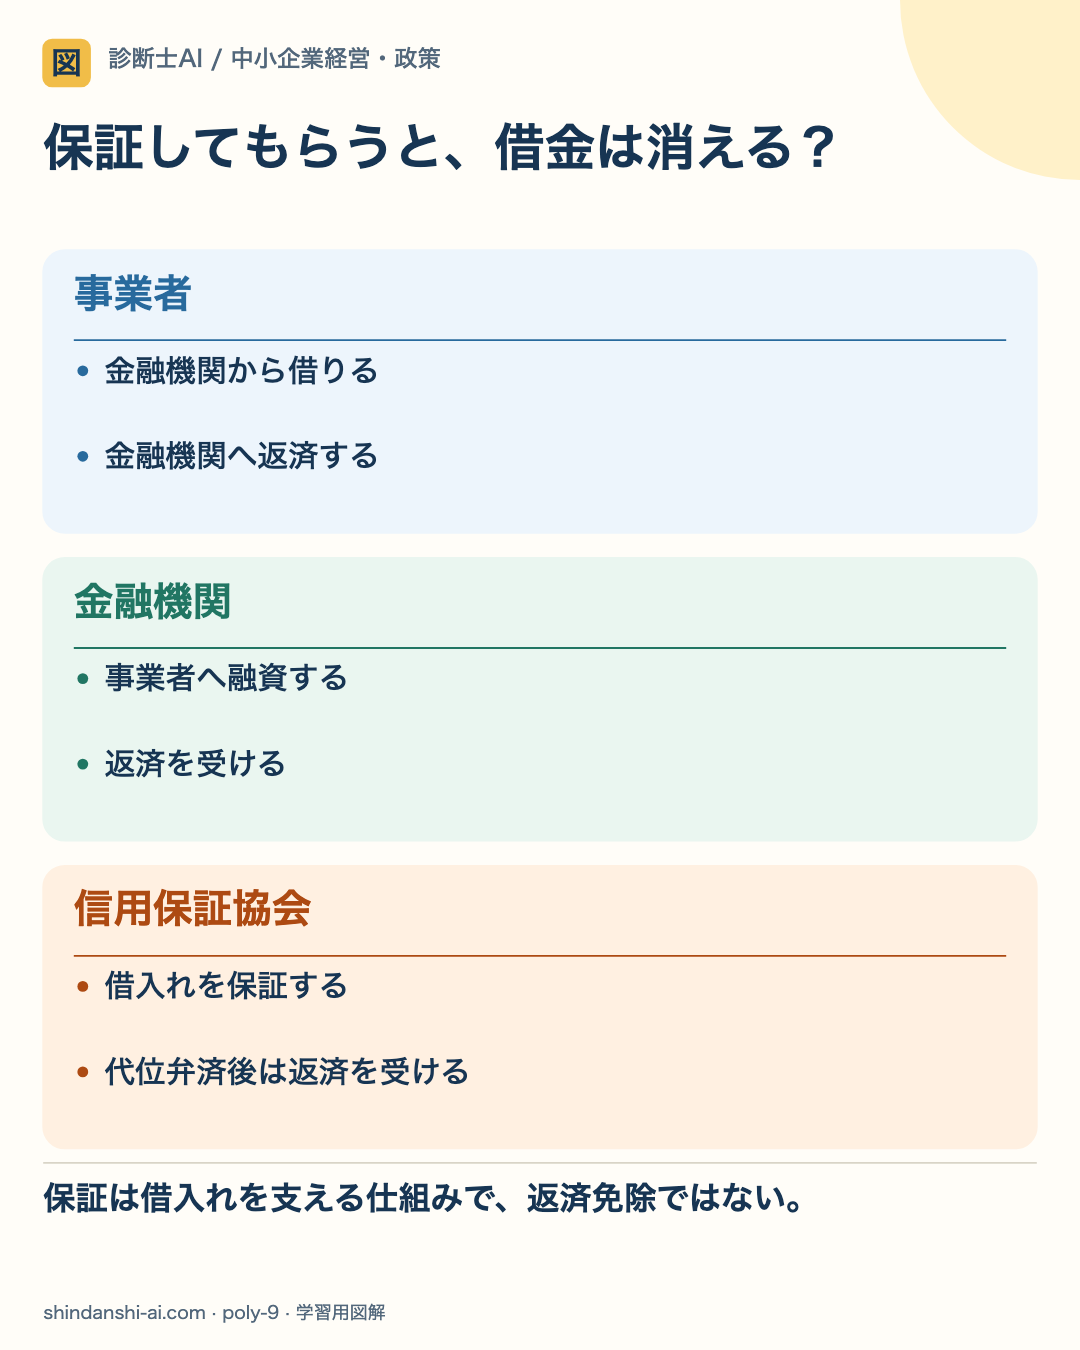
信用保証協会は、中小企業・小規模事業者の借入れを保証して資金調達を支える公的機関です。融資する金融機関、借りる事業者とは役割が異なります。

保証は借入れを支える仕組みで、返済免除ではない。
- 01
誰が貸すか
金融機関が事業者へ融資します。信用保証協会は保証によってその借入れを支え、利用には保証の審査や所定の手続きがあります。
- 02
通常の返済
融資を受けた事業者は、金融機関へ返済を続けます。保証を利用する場合は信用保証料も関わり、補助金の給付とは異なります。
- 03
代位弁済の後
返済が滞り、協会が金融機関へ代位弁済した場合でも、事業者の返済義務がなくなるわけではありません。以後は協会への返済が必要となります。
2026年9月12日に全国信用保証協会連合会の現行解説を確認。対象・保証割合・保証料等は制度ごとに異なり、図は個別の利用可否や融資承認を示しません。
ざっくり言うと
友達がお金を借りるときに「もし返せなかったら私が代わりに払うよ」と保証人になってくれる存在です。中小企業は大企業と違って銀行の信用が低いので、公的な保証人が必要なのです。
もう少し詳しく
信用保証協会法に基づく認可法人で、47都道府県と4市(横浜・川崎・名古屋・岐阜)に設置。保証限度額は一般保証で無担保8000万円、有担保2億8000万円。セーフティネット保証は別枠。代位弁済(企業が返済不能になった場合に協会が銀行に支払う)後は、協会が企業に求償権を行使する。責任共有制度により、銀行も融資額の20%はリスクを負担する。
具体例
創業したばかりの会社が銀行に1000万円の融資を申し込んだ場合、実績がないため銀行は貸し渋ります。そこで信用保証協会が保証をつけると、万が一返済できなくなっても協会が銀行に代わりに支払うため、銀行は安心して融資できます。企業は保証料(年0.5〜2%程度)を協会に支払います。
試験対策ポイント
保証限度額の数字(無担保8000万円、有担保2億8000万円)は暗記。セーフティネット保証は「別枠」であること。責任共有制度(銀行20%、協会80%)も出題されやすい。
「信用保証協会」のよくある質問
Q. 信用保証協会とは何ですか?わかりやすく教えてください
中小企業の金融円滑化を図るため、借入の保証を行う公的機関。 わかりやすく言うと、友達がお金を借りるときに「もし返せなかったら私が代わりに払うよ」と保証人になってくれる存在です。中小企業は大企業と違って銀行の信用が低いので、公的な保証人が必要なのです。
Q. 信用保証協会は診断士試験のどの科目で出題されますか?
信用保証協会は「中小企業経営・政策」の科目で出題されます。中小企業政策の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 信用保証協会の具体例を教えてください
創業したばかりの会社が銀行に1000万円の融資を申し込んだ場合、実績がないため銀行は貸し渋ります。そこで信用保証協会が保証をつけると、万が一返済できなくなっても協会が銀行に代わりに支払うため、銀行は安心して融資できます。企業は保証料(年0.5〜2%程度)を協会に支払います。
Q. 信用保証協会を効率よく覚えるコツは?
信用保証協会を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。