自己資本比率とは?
教科書的な定義
総資産に占める自己資本の割合。高いほど財務健全性が高い。
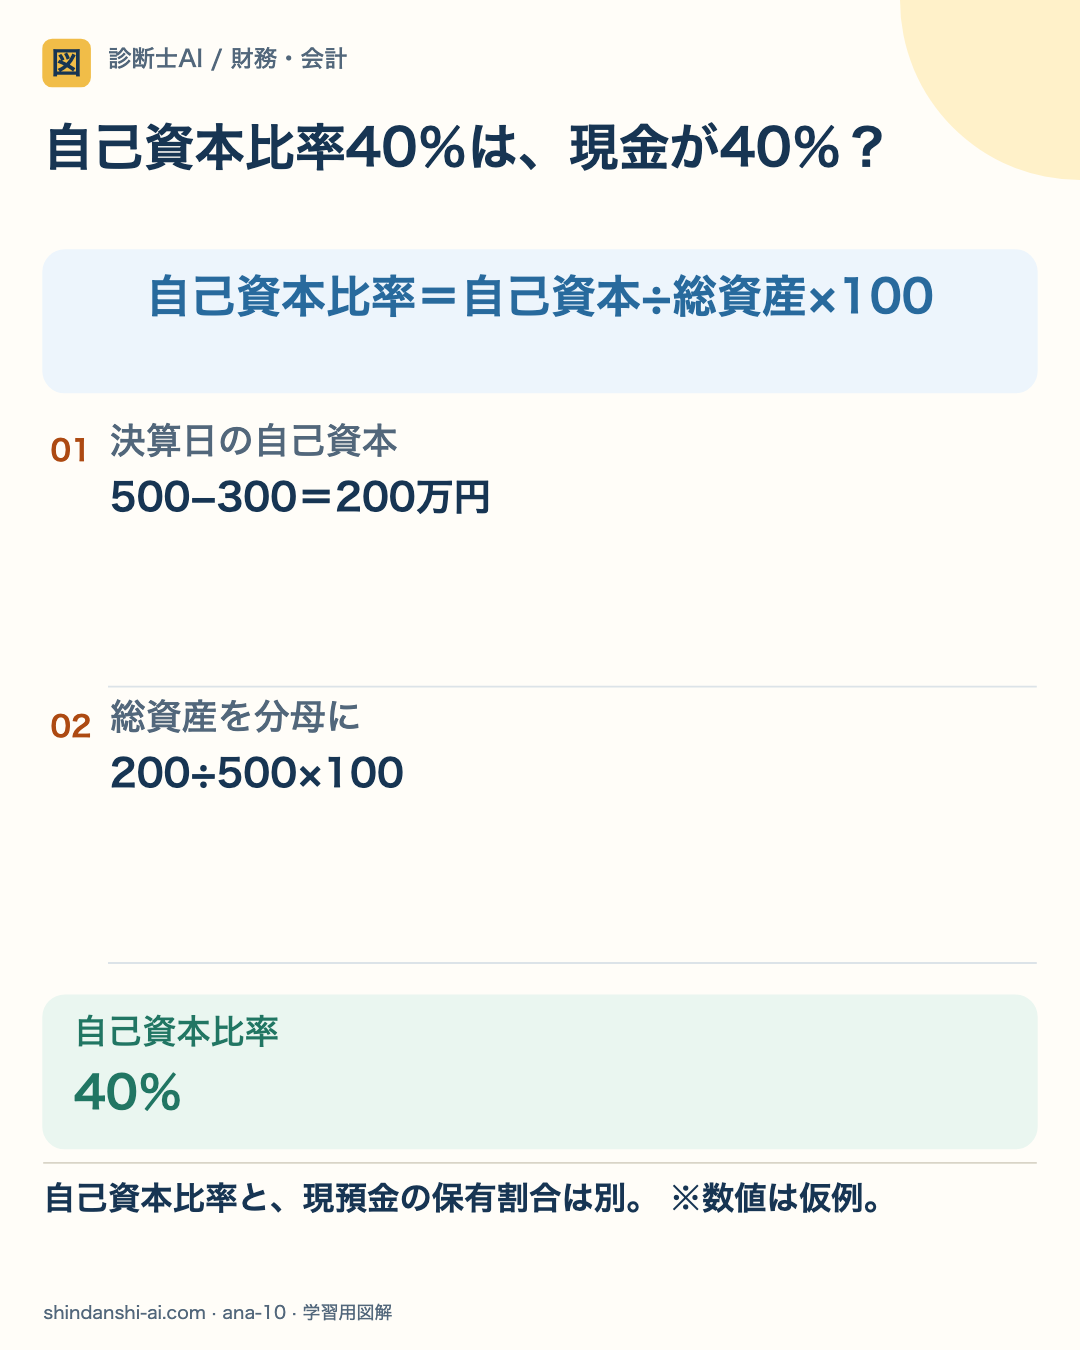
自己資本比率を、ひと目で。
自己資本比率は総資産に対する自己資本の割合です。資金調達の構成を示す指標で、現金をどれだけ持っているかを直接表すものではありません。

自己資本比率と、現預金の保有割合は別。 ※数値は仮例。
- 01
自己資本を求める
この例では総資産500−負債300=自己資本200万円。負債で賄っていない資本の割合を計算します。
- 02
総資産で割る
200÷500×100=40%。負債の総資産に対する割合60%と合わせて100%になります。
- 03
資産内容は別に見る
現金が100万円なら総資産の20%です。自己資本40%という値から現金200万円があるとはいえません。
連結では非支配株主持分などを純資産から除く定義に注意します。業種・資金調達方法・推移をそろえて比較し、単一の比率だけで安全を断定しません。
ざっくり言うと
家の価値のうち、ローンなしで「本当に自分のもの」がどれくらいあるか。家が5,000万円でローン残高が3,000万円なら、自己資本比率は40%。この割合が高いほど「借金に頼っていない堅実な経営」です。
もう少し詳しく
自己資本比率=自己資本÷総資産×100%。一般的に40%以上あれば安全とされますが、業種による差が大きい。自己資本比率が低い=負債依存度が高い=レバレッジが高いことを意味し、財務リスクが大きいが好況時にはROEが高くなる傾向があります。自己資本比率と負債比率は表裏一体の関係です。
具体例
任天堂の自己資本比率は約80%で極めて高く、無借金経営に近い。一方、銀行は預金(負債)で運用するビジネスモデルのため、自己資本比率は5〜10%程度。業種によって水準が大きく異なります。
試験対策ポイント
計算は簡単だが、「自己資本」の範囲(株主資本+その他包括利益累計額)に注意。業種別の目安水準も押さえておくと良い。
よく比較される用語
自己資本比率は「総資産に占める自己資本の割合。高いほど財務健全性が高い。…」であるのに対し、安全性分析は「企業の支払能力、財務健全性を分析すること。流動比率、当座比率、自己資本比率など。…」という違いがあります。
「自己資本比率」のよくある質問
Q. 自己資本比率とは何ですか?わかりやすく教えてください
総資産に占める自己資本の割合。高いほど財務健全性が高い。 わかりやすく言うと、家の価値のうち、ローンなしで「本当に自分のもの」がどれくらいあるか。家が5,000万円でローン残高が3,000万円なら、自己資本比率は40%。この割合が高いほど「借金に頼っていない堅実な経営」です。
Q. 自己資本比率は診断士試験のどの科目で出題されますか?
自己資本比率は「財務・会計」の科目で出題されます。財務諸表分析の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 自己資本比率の具体例を教えてください
任天堂の自己資本比率は約80%で極めて高く、無借金経営に近い。一方、銀行は預金(負債)で運用するビジネスモデルのため、自己資本比率は5〜10%程度。業種によって水準が大きく異なります。
Q. 自己資本比率を効率よく覚えるコツは?
自己資本比率を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。