限界利益とは?
教科書的な定義
売上高から変動費を差し引いた利益。固定費の回収と利益の源泉。
限界利益を、ひと目で。
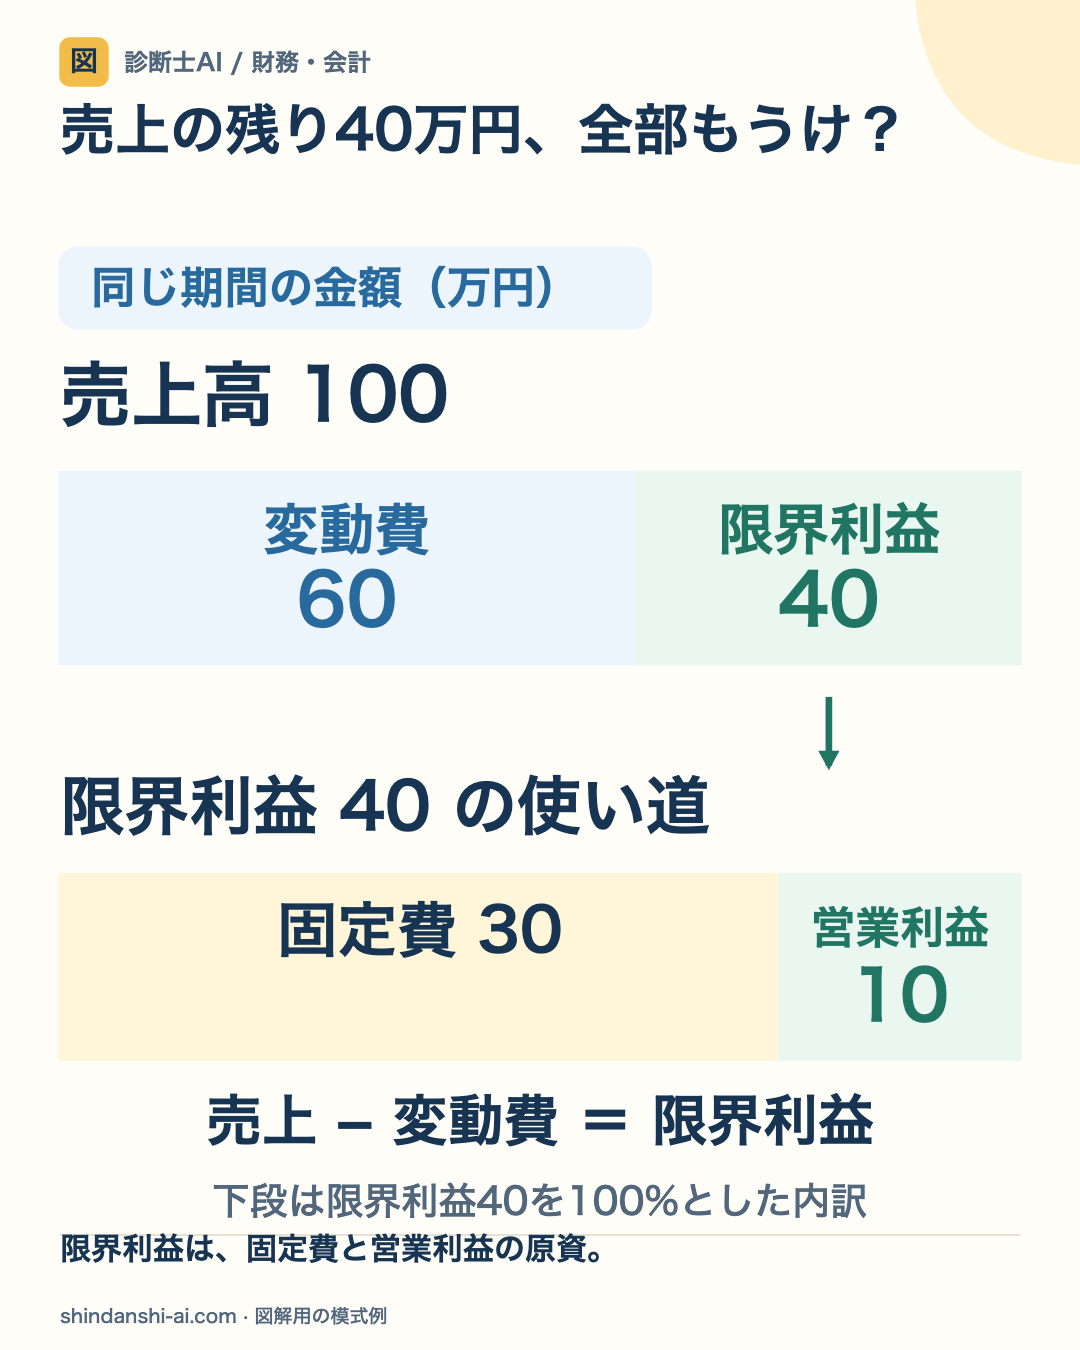
売上から変動費を引いた残りが限界利益です。この金額から固定費を回収し、その先に営業利益が残ります。

限界利益は、固定費を回収するための原資。
- 01
まず変動費を引く
売上100万円−変動費60万円=限界利益40万円。変動費は、販売量などの活動量に応じて変わる費用です。
- 02
次に固定費を回収
限界利益40万円から固定費30万円を引くと、営業利益は10万円。限界利益の全額が最終的なもうけになるわけではありません。
- 03
割合も確かめる
限界利益率は40÷100=40%。この例では、売上の40%を固定費の回収と営業利益に充てられます。
売上・変動費・固定費は同じ期間、同じ範囲で集計します。限界利益は売上総利益や純利益、手元の現金と同じものではありません。
ざっくり言うと
たこ焼き1パック売って、材料費(変動費)を引いた残り。この残りで家賃や人件費(固定費)をカバーし、さらに余れば利益になる。固定費を回収するための「元手」です。
もう少し詳しく
限界利益=売上高−変動費。「貢献利益」とも呼ばれ、固定費の回収に貢献する利益です。限界利益>固定費なら利益がプラス、限界利益<固定費なら赤字。個別製品の限界利益がプラスであれば、固定費の回収に貢献するため生産を続ける判断になります(直接原価計算の考え方)。
具体例
ソフトウェア企業は限界利益率が非常に高い(80〜90%)。一度開発すれば追加販売のコスト(変動費)はほぼゼロだから。逆に卸売業は限界利益率が低く、大量に売らないと固定費をカバーできません。
試験対策ポイント
限界利益=売上高−変動費の計算を確実に。CVP分析やプロダクトミックスの問題で頻出。「限界利益がプラスなら生産継続」の判断基準も重要。
よく比較される用語
限界利益は「売上高から変動費を差し引いた利益。固定費の回収と利益の源泉。…」であるのに対し、限界利益率は「売上高に対する限界利益の割合。高いほど収益性が高い。…」という違いがあります。
限界利益は「売上高から変動費を差し引いた利益。固定費の回収と利益の源泉。…」であるのに対し、損益分岐点(BEP)は「利益がゼロになる売上高。固定費÷限界利益率で計算。…」という違いがあります。
限界利益は「売上高から変動費を差し引いた利益。固定費の回収と利益の源泉。…」であるのに対し、変動費は「売上高・生産量に比例して増減する費用。材料費、販売手数料など。…」という違いがあります。
「限界利益」のよくある質問
Q. 限界利益とは何ですか?わかりやすく教えてください
売上高から変動費を差し引いた利益。固定費の回収と利益の源泉。 わかりやすく言うと、たこ焼き1パック売って、材料費(変動費)を引いた残り。この残りで家賃や人件費(固定費)をカバーし、さらに余れば利益になる。固定費を回収するための「元手」です。
Q. 限界利益は診断士試験のどの科目で出題されますか?
限界利益は「財務・会計」の科目で出題されます。財務諸表分析の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 限界利益の具体例を教えてください
ソフトウェア企業は限界利益率が非常に高い(80〜90%)。一度開発すれば追加販売のコスト(変動費)はほぼゼロだから。逆に卸売業は限界利益率が低く、大量に売らないと固定費をカバーできません。
Q. 限界利益を効率よく覚えるコツは?
限界利益を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。