複利とは?
教科書的な定義
元本と利息の合計に対して利息が付く計算方法。単利と対比。
複利を、ひと目で。
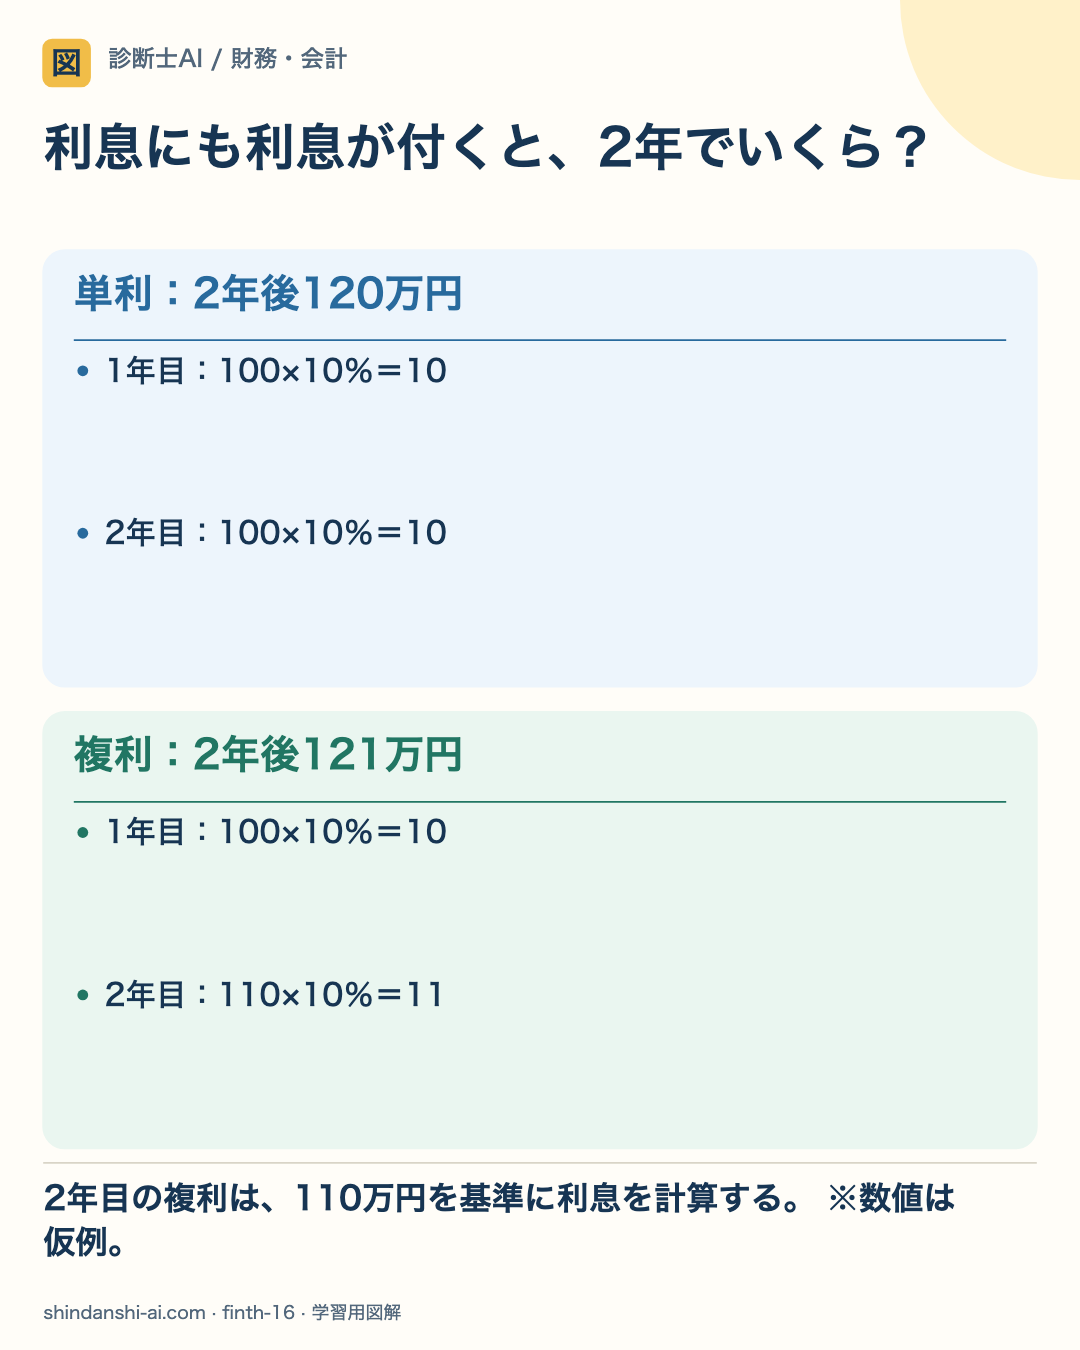
複利では、元本に加え、すでに付いた利息にも次の利息が付きます。元本だけを基準にする単利と、2年目の利息を比べます。

2年目の複利は、110万円を基準に利息を計算する。 ※数値は仮例。
- 01
1年目は同じ
単利でも複利でも、100×10%=10万円の利息で、1年後は110万円です。
- 02
2年目の違い
単利の利息は再び100×10%=10万円。複利は110×10%=11万円で、2年後の合計が121万円になります。
- 03
差額の出所
複利121−単利120=1万円。この差は1年目の利息10万円×10%です。複利の式は100×1.1²=121万円です。
一定の正の利率が続くと仮定した計算です。実際の運用成果を予測するものではなく、複利でもマイナス収益なら資産額は減少します。
ざっくり言うと
雪だるま式に増えるお金。100万円を年利5%で預けると、1年後は105万円。2年後は105万円に5%がつくから110.25万円。利息に利息がつく仕組みが複利。時間が経つほど加速度的に増えます。アインシュタインが「人類最大の発明」と呼んだとも言われています。
もう少し詳しく
複利の計算:FV=PV×(1+r)^n。現在価値への割引は逆の操作:PV=FV÷(1+r)^n。複利計算がファイナンスのすべての基礎。72の法則(72÷利率=元本が2倍になる年数の概算)も便利。年複利以外に半年複利、四半期複利、連続複利もあり、実効年利率の計算が必要になる場合があります。
具体例
100万円を年利5%で30年運用した場合、単利なら250万円(100+100×5%×30年)。複利なら約432万円(100×1.05^30)。差額の約182万円が「利息の利息」の威力です。投資信託の複利効果を活用した長期投資の根拠にもなります。
試験対策ポイント
複利と単利の計算の違い、72の法則を覚えること。現在価値と将来価値の変換計算は全ファイナンス問題の基礎。
「複利」のよくある質問
Q. 複利とは何ですか?わかりやすく教えてください
元本と利息の合計に対して利息が付く計算方法。単利と対比。 わかりやすく言うと、雪だるま式に増えるお金。100万円を年利5%で預けると、1年後は105万円。2年後は105万円に5%がつくから110.25万円。利息に利息がつく仕組みが複利。時間が経つほど加速度的に増えます。アインシュタインが「人類最大の発明」と呼んだとも言われています。
Q. 複利は診断士試験のどの科目で出題されますか?
複利は「財務・会計」の科目で出題されます。ファイナンス理論の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 複利の具体例を教えてください
100万円を年利5%で30年運用した場合、単利なら250万円(100+100×5%×30年)。複利なら約432万円(100×1.05^30)。差額の約182万円が「利息の利息」の威力です。投資信託の複利効果を活用した長期投資の根拠にもなります。
Q. 複利を効率よく覚えるコツは?
複利を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。