売上原価とは?
教科書的な定義
販売した商品・製品の原価。期首棚卸高+当期仕入高−期末棚卸高で計算。
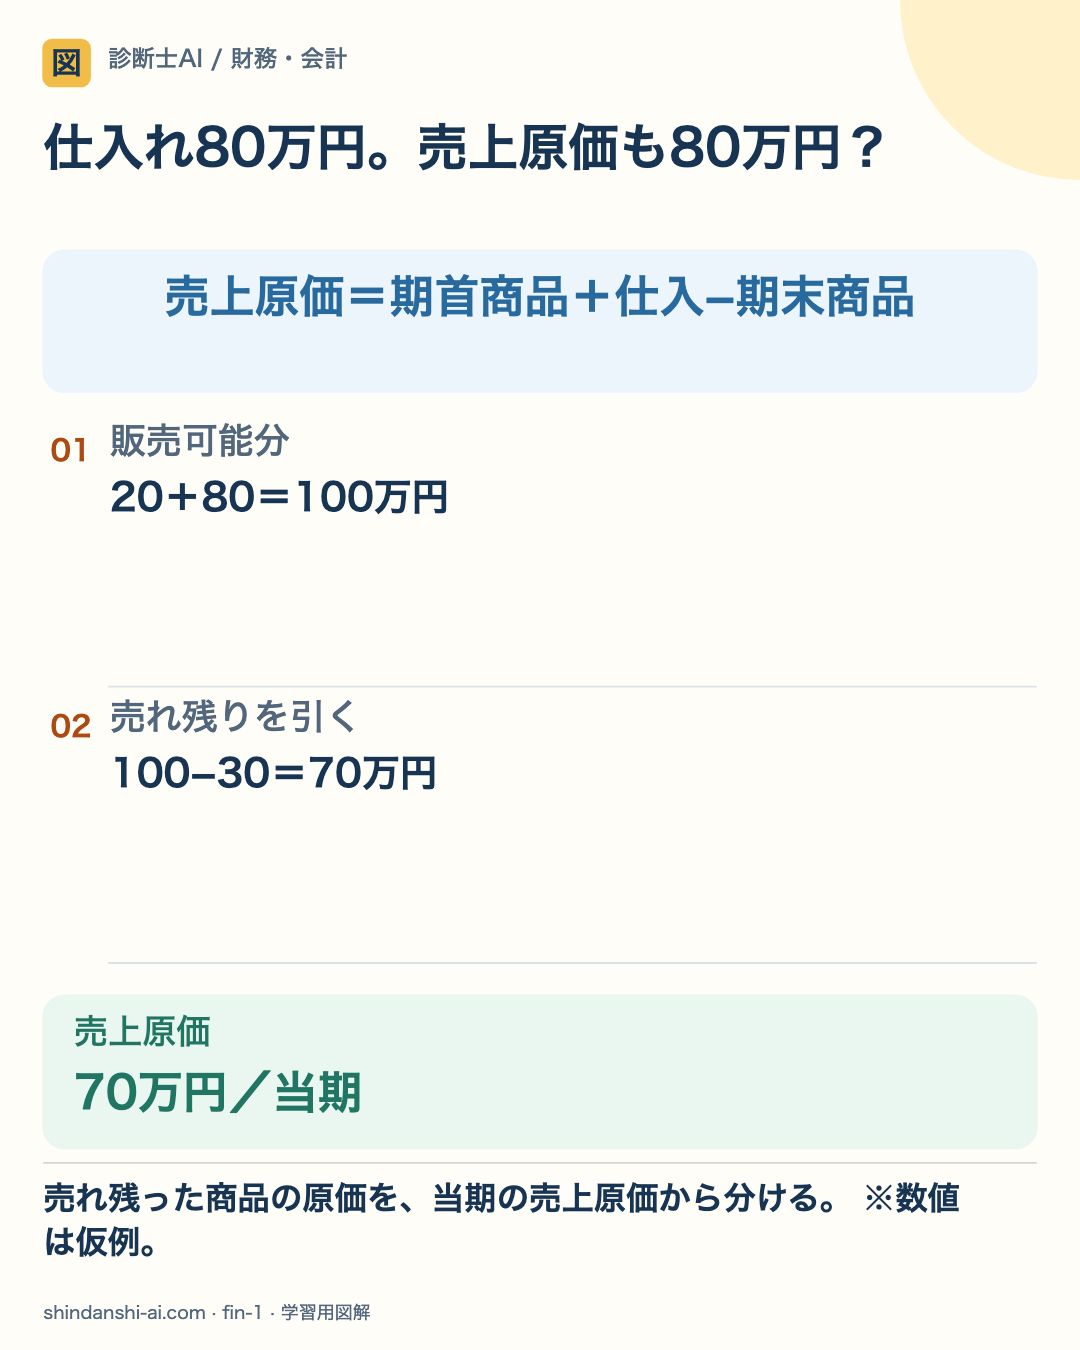
売上原価を、ひと目で。
商品売買業では、期首の商品と当期の仕入れを合わせ、期末に残る商品の原価を差し引きます。仕入れた金額のすべてが、当期に売れた商品の原価とは限りません。

売れ残った商品の原価を、当期の売上原価から分ける。 ※数値は仮例。
- 01
販売可能分を集計
期首商品20万円+当期仕入80万円=100万円。当期に販売できた商品の原価の合計です。
- 02
期末在庫を控除
期末に残る30万円は資産として翌期に繰り越すため、100−30=70万円が当期の売上原価です。
- 03
仕入高と区別
当期仕入80万円と売上原価70万円の差10万円は、この例で商品在庫が20→30万円に増えた分です。
棚卸減耗・評価損・返品・付随費用などの調整がない商品売買業の仮例です。製造業では当期製品製造原価などを用います。
ざっくり言うと
たこ焼き屋さんで言えば、「お客さんに売ったたこ焼きの材料費」のこと。タコ、小麦粉、ソースなど、売れた分だけカウントします。まだ売れていない材料は含みません。
もう少し詳しく
売上原価の計算式は「期首棚卸高+当期仕入高(製造原価)−期末棚卸高」。製造業では「当期製品製造原価」を使います。棚卸資産の評価方法(先入先出法、移動平均法など)によって売上原価の金額が変わるため、評価方法の選択は利益に直結します。
具体例
アパレル企業が1年間で仕入れた洋服の仕入総額が1億円、年初の在庫が2,000万円、年末の在庫が3,000万円だった場合、売上原価は2,000万+1億−3,000万=9,000万円になります。
試験対策ポイント
売上原価の算定式は必ず出る。「期首+仕入−期末」の公式を暗記し、棚卸資産の評価方法(先入先出法・総平均法など)との関係も押さえること。
よく比較される用語
売上原価は「販売した商品・製品の原価。期首棚卸高+当期仕入高−期末棚卸高で計算。…」であるのに対し、売上総利益(粗利益)は「売上高から売上原価を差し引いた利益。商品力・価格設定力を示す。…」という違いがあります。
「売上原価」のよくある質問
Q. 売上原価とは何ですか?わかりやすく教えてください
販売した商品・製品の原価。期首棚卸高+当期仕入高−期末棚卸高で計算。 わかりやすく言うと、たこ焼き屋さんで言えば、「お客さんに売ったたこ焼きの材料費」のこと。タコ、小麦粉、ソースなど、売れた分だけカウントします。まだ売れていない材料は含みません。
Q. 売上原価は診断士試験のどの科目で出題されますか?
売上原価は「財務・会計」の科目で出題されます。財務諸表・簿記の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 売上原価の具体例を教えてください
アパレル企業が1年間で仕入れた洋服の仕入総額が1億円、年初の在庫が2,000万円、年末の在庫が3,000万円だった場合、売上原価は2,000万+1億−3,000万=9,000万円になります。
Q. 売上原価を効率よく覚えるコツは?
売上原価を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。