仕訳とは?
教科書的な定義
取引を借方と貸方に分けて記録すること。簿記の基本。
仕訳を、ひと目で。
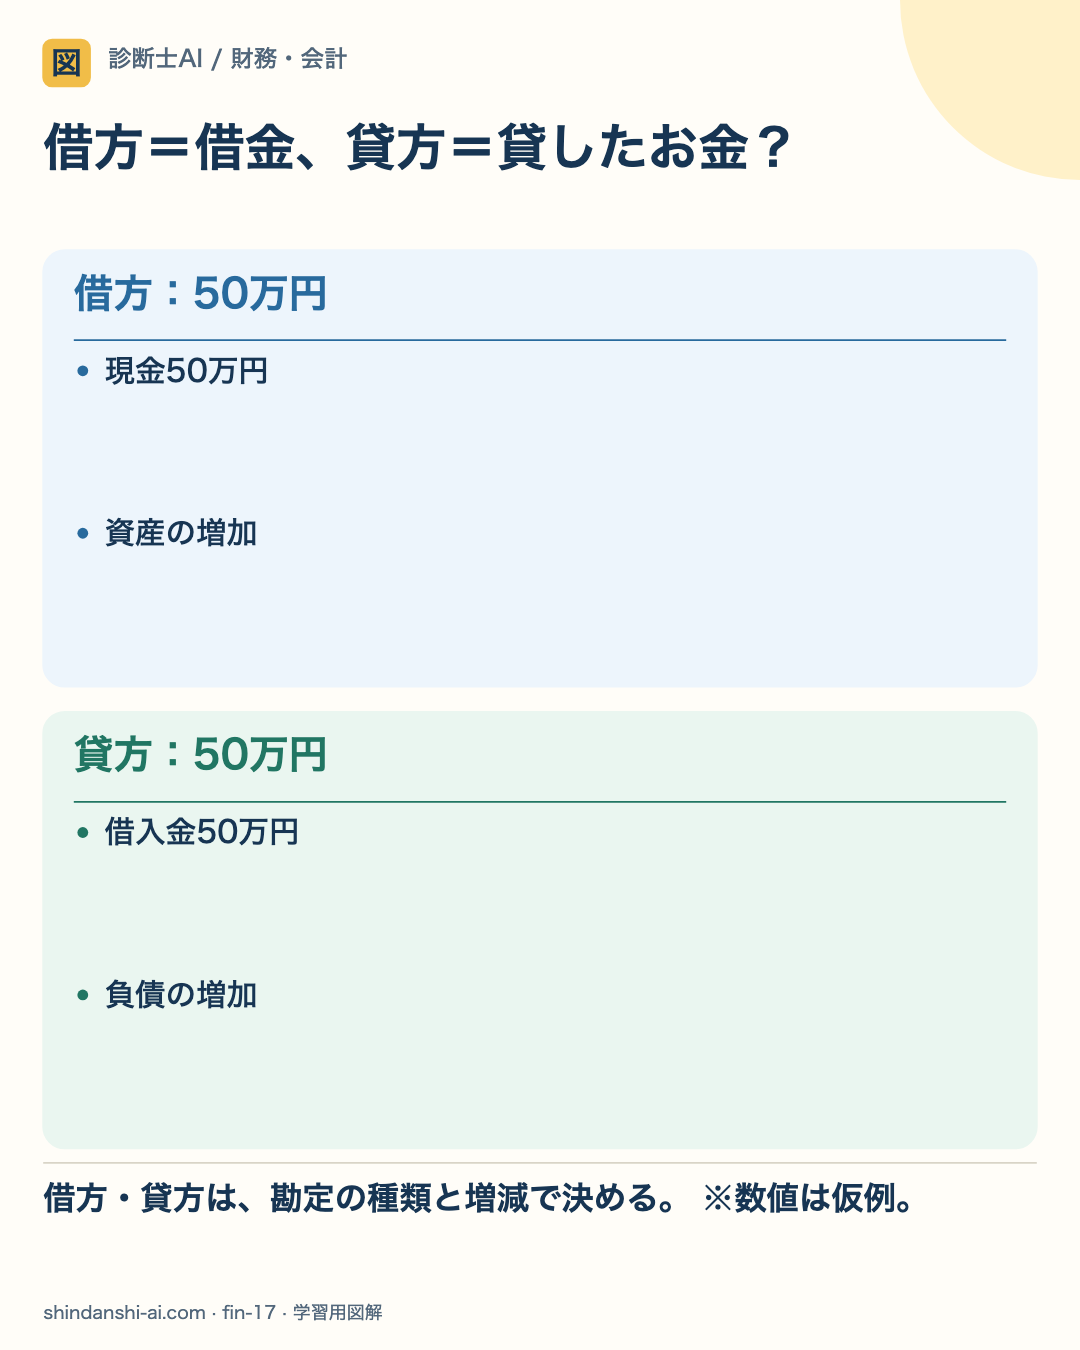
借方と貸方は、複式簿記で取引を記録する区分の名前です。借入れで現金が増える例を、資産と負債の増減に分けて確かめます。

借方・貸方は、勘定の種類と増減で決める。 ※数値は仮例。
- 01
取引を2面で見る
現金を50万円受け取る一方、50万円を返す義務が生じます。現金という資産と借入金という負債が、同時に増えます。
- 02
記帳する区分
資産の増加は借方、負債の増加は貸方。この取引は現金50万円/借入金50万円と記録します。
- 03
合計の一致
借方50=貸方50となります。ただし合計の一致だけでは、科目の選択や金額の誤りがないことまでは確認できません。
借方が常に増加、貸方が常に減少という意味ではありません。収益・費用・純資産の増減には、それぞれの記帳ルールがあります。
ざっくり言うと
家計簿を「もらった・払った」で記録するのが単式簿記。仕訳は「どこから来て、どこへ行ったか」を左右に分けて記録する複式簿記の基本動作。例えば商品を現金で仕入れたら、左(借方)に「仕入」、右(貸方)に「現金」と書きます。
もう少し詳しく
仕訳のルール:①資産の増加=借方、減少=貸方②負債の増加=貸方、減少=借方③純資産の増加=貸方、減少=借方④収益の発生=貸方⑤費用の発生=借方。このルールに基づいて取引を分解し記録します。仕訳帳から総勘定元帳へ転記し、試算表を作成、最終的にB/SとP/Lが完成します。
具体例
文房具を1,000円の現金で購入した場合:(借方)消耗品費 1,000 /(貸方)現金 1,000。必ず左右の金額が一致します。これを「貸借平均の原則」と言います。
試験対策ポイント
基本的な仕訳問題は必ず出る。借方・貸方のルール(資産増は借方、負債増は貸方…)を完璧に暗記すること。
「仕訳」のよくある質問
Q. 仕訳とは何ですか?わかりやすく教えてください
取引を借方と貸方に分けて記録すること。簿記の基本。 わかりやすく言うと、家計簿を「もらった・払った」で記録するのが単式簿記。仕訳は「どこから来て、どこへ行ったか」を左右に分けて記録する複式簿記の基本動作。例えば商品を現金で仕入れたら、左(借方)に「仕入」、右(貸方)に「現金」と書きます。
Q. 仕訳は診断士試験のどの科目で出題されますか?
仕訳は「財務・会計」の科目で出題されます。財務諸表・簿記の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 仕訳の具体例を教えてください
文房具を1,000円の現金で購入した場合:(借方)消耗品費 1,000 /(貸方)現金 1,000。必ず左右の金額が一致します。これを「貸借平均の原則」と言います。
Q. 仕訳を効率よく覚えるコツは?
仕訳を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。