貸借対照表(B/S)とは?
教科書的な定義
一定時点の財政状態(資産・負債・純資産)を示す財務諸表。
貸借対照表(B/S)を、ひと目で。
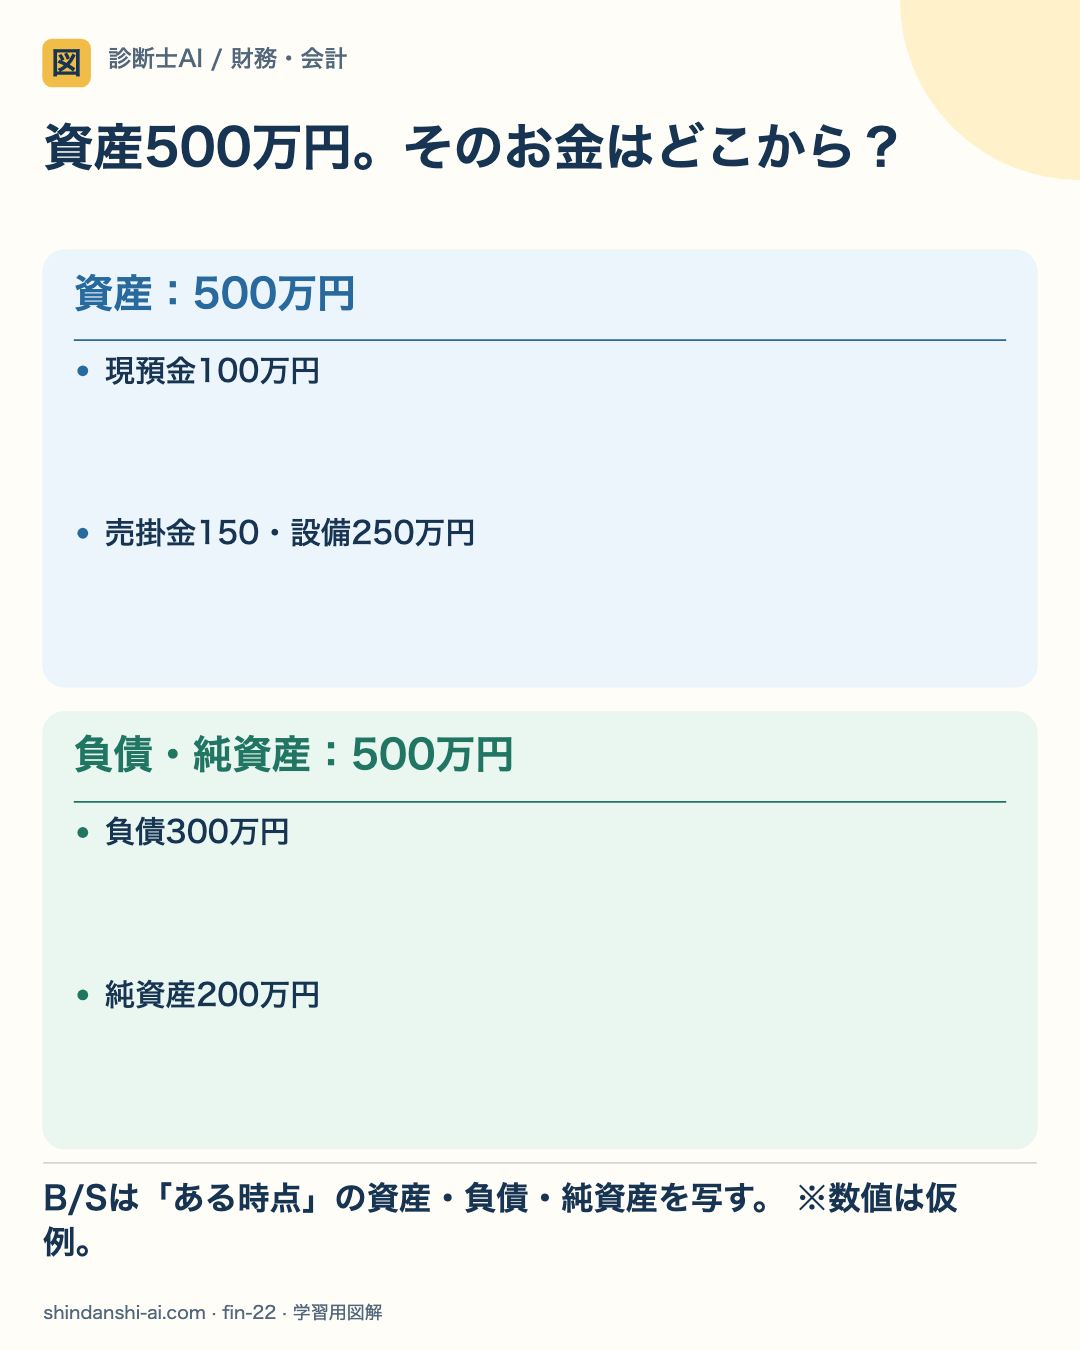
貸借対照表は、ある時点の資産と、その裏づけとなる負債・純資産を示します。資産の合計は負債と純資産の合計に一致します。

B/Sは「ある時点」の資産・負債・純資産を写す。 ※数値は仮例。
- 01
資産の内訳
現預金100+売掛金150+設備250=500万円。この500万円すべてを直ちに支払いに使えるわけではありません。
- 02
負債と純資産
負債300万円は債権者への義務、純資産200万円は資産から負債を控除した残りです。500=300+200と一致します。
- 03
時点と期間
B/Sは決算日の残高。P/Lは1年間などの成績です。資産500万円と年間売上500万円は、同額でも意味が違います。
純資産は現金の袋ではなく、資産と負債の差額としての持分です。この例は基本構造を示すため分類を省略しています。
ざっくり言うと
会社の「財産目録のスナップショット」。ある日時点で会社が持っているもの(資産)、借りているもの(負債)、本当に自分のもの(純資産)を左右に並べた表。資産=負債+純資産で必ずバランスするのでバランスシートと呼びます。
もう少し詳しく
B/Sの左側(借方)が資産(流動資産・固定資産・繰延資産)、右側(貸方)が負債(流動負債・固定負債)と純資産。資産の部は流動性配列法(換金しやすい順)で並びます。B/Sを読む際は「どこから資金を調達し(右側)、何に使っているか(左側)」という視点が重要です。
具体例
ソフトバンクグループのB/Sは、投資有価証券(資産)が巨額である一方、有利子負債(負債)も巨額。純資産に対して総資産が非常に大きく、レバレッジの高い経営構造が読み取れます。
試験対策ポイント
資産=負債+純資産の等式は絶対。流動性配列法の並び順、主要な勘定科目の分類場所を正確に覚えること。
よく比較される用語
貸借対照表(B/S)は「一定時点の財政状態(資産・負債・純資産)を示す財務諸表。…」であるのに対し、財務諸表は「企業の財政状態、経営成績、キャッシュ・フローを報告する書類。B/S、P/L、C/F、S/Sなど。…」という違いがあります。
貸借対照表(B/S)は「一定時点の財政状態(資産・負債・純資産)を示す財務諸表。…」であるのに対し、純資産は「資産から負債を差し引いた残額。株主資本とその他の包括利益累計額等で構成。…」という違いがあります。
貸借対照表(B/S)は「一定時点の財政状態(資産・負債・純資産)を示す財務諸表。…」であるのに対し、負債は「将来、資産を引き渡すか、サービスを提供する義務。流動負債と固定負債に分類。…」という違いがあります。
「貸借対照表(B/S)」のよくある質問
Q. 貸借対照表(B/S)とは何ですか?わかりやすく教えてください
一定時点の財政状態(資産・負債・純資産)を示す財務諸表。 わかりやすく言うと、会社の「財産目録のスナップショット」。ある日時点で会社が持っているもの(資産)、借りているもの(負債)、本当に自分のもの(純資産)を左右に並べた表。資産=負債+純資産で必ずバランスするのでバランスシートと呼びます。
Q. 貸借対照表(B/S)は診断士試験のどの科目で出題されますか?
貸借対照表(B/S)は「財務・会計」の科目で出題されます。財務諸表・簿記の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 貸借対照表(B/S)の具体例を教えてください
ソフトバンクグループのB/Sは、投資有価証券(資産)が巨額である一方、有利子負債(負債)も巨額。純資産に対して総資産が非常に大きく、レバレッジの高い経営構造が読み取れます。
Q. 貸借対照表(B/S)を効率よく覚えるコツは?
貸借対照表(B/S)を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。