損益計算書(P/L)とは?
教科書的な定義
一定期間の経営成績(収益・費用・利益)を示す財務諸表。
損益計算書(P/L)を、ひと目で。
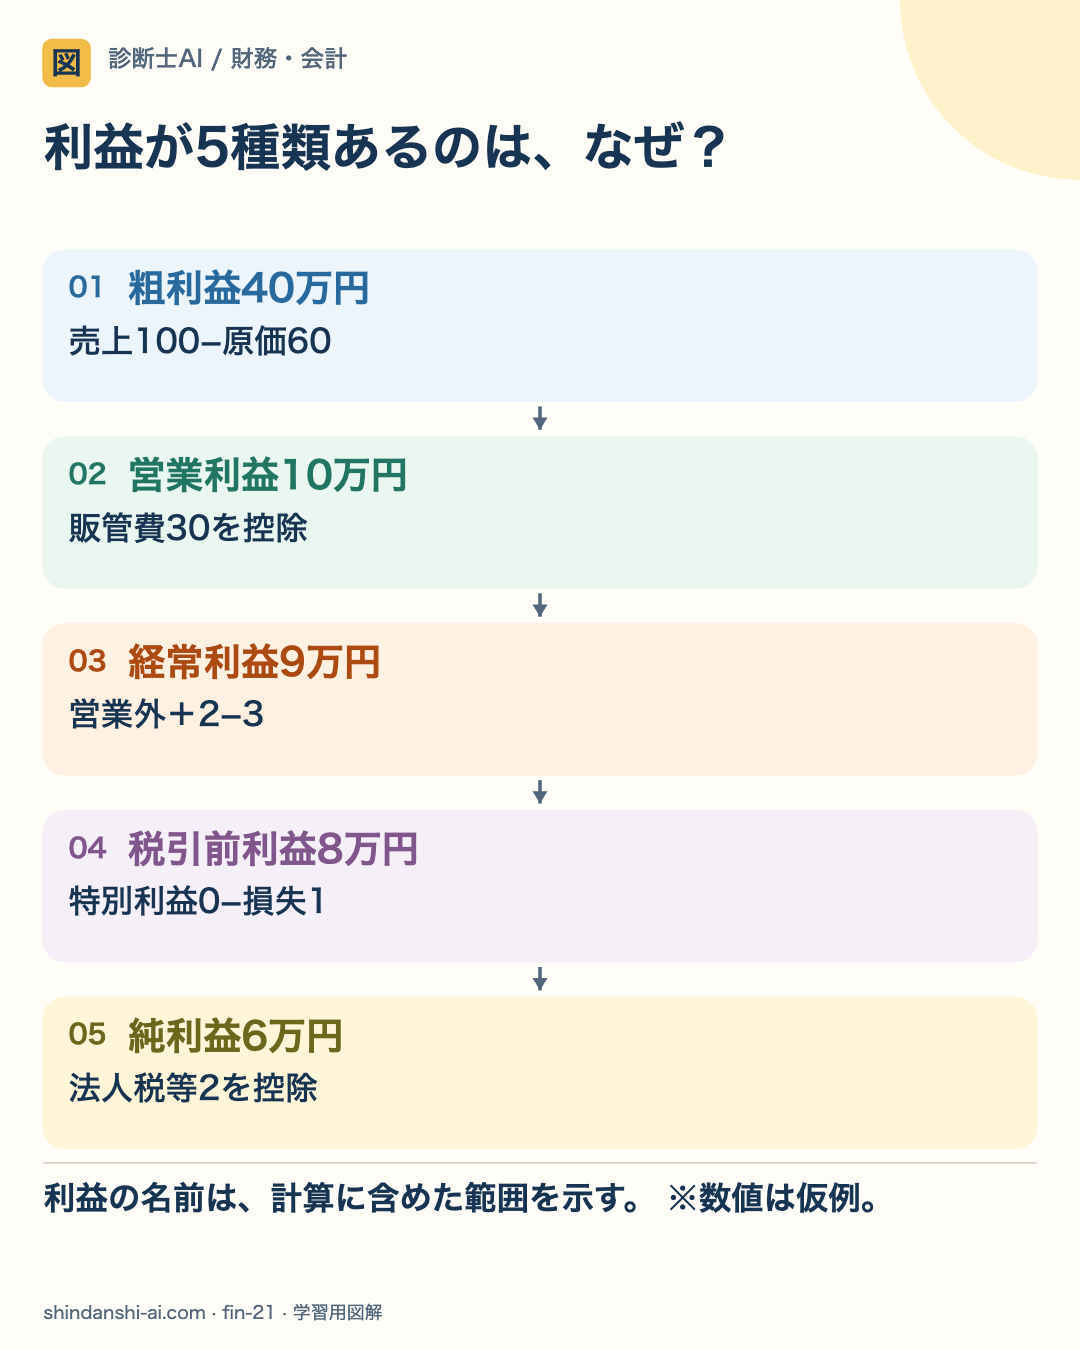
損益計算書は、一定期間の収益と費用から利益を段階的に計算します。どの費用・損益まで含めたかを追うと、5つの利益を区別できます。

利益の名前は、計算に含めた範囲を示す。 ※数値は仮例。
- 01
営業まで
売上100−原価60=粗利益40万円。そこから販管費30を控除し、営業利益10万円です。
- 02
経常・税引前へ
営業外収益2を足し営業外費用3を引いて経常利益9万円。特別利益0、特別損失1を反映すると税引前利益8万円です。
- 03
純利益まで
税引前8−法人税等2=当期純利益6万円。これは年間の利益で、年末の現預金残高や年間の入金合計ではありません。
日本の基本的なP/L区分を簡略化した例です。企業の表示形式や連結・個別の別を確認し、比較する利益の段階をそろえます。
ざっくり言うと
1年間の「家計の成績表」。給料がいくらで、食費・家賃・娯楽にいくら使って、結局いくら残ったか。会社の場合は売上から各種費用を段階的に引いて、最終的な利益を計算する表です。
もう少し詳しく
P/Lの構造:売上高→売上原価を引いて売上総利益→販管費を引いて営業利益→営業外損益を加減して経常利益→特別損益を加減して税引前当期純利益→法人税等を引いて当期純利益。この5段階の利益が企業の収益構造を多角的に示します。「発生主義」に基づくため、現金の動きとは必ずしも一致しません。
具体例
上場企業の決算発表では「売上高○○億円、営業利益○○億円、経常利益○○億円、当期純利益○○億円」と報告されます。これがP/Lの主要数字で、各段階の利益が業績のどの側面を反映しているかを理解することが大切です。
試験対策ポイント
5段階利益の計算構造は必須暗記。「P/Lは一定期間のフロー情報」「B/Sは一定時点のストック情報」の違いも基本だが重要。
よく比較される用語
損益計算書(P/L)は「一定期間の経営成績(収益・費用・利益)を示す財務諸表。…」であるのに対し、財務諸表は「企業の財政状態、経営成績、キャッシュ・フローを報告する書類。B/S、P/L、C/F、S/Sなど。…」という違いがあります。
「損益計算書(P/L)」のよくある質問
Q. 損益計算書(P/L)とは何ですか?わかりやすく教えてください
一定期間の経営成績(収益・費用・利益)を示す財務諸表。 わかりやすく言うと、1年間の「家計の成績表」。給料がいくらで、食費・家賃・娯楽にいくら使って、結局いくら残ったか。会社の場合は売上から各種費用を段階的に引いて、最終的な利益を計算する表です。
Q. 損益計算書(P/L)は診断士試験のどの科目で出題されますか?
損益計算書(P/L)は「財務・会計」の科目で出題されます。財務諸表・簿記の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 損益計算書(P/L)の具体例を教えてください
上場企業の決算発表では「売上高○○億円、営業利益○○億円、経常利益○○億円、当期純利益○○億円」と報告されます。これがP/Lの主要数字で、各段階の利益が業績のどの側面を反映しているかを理解することが大切です。
Q. 損益計算書(P/L)を効率よく覚えるコツは?
損益計算書(P/L)を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。