WACC(加重平均資本コスト)とは?
教科書的な定義
株主資本コストと負債コストを加重平均した資本コスト。企業価値評価の割引率として使用。
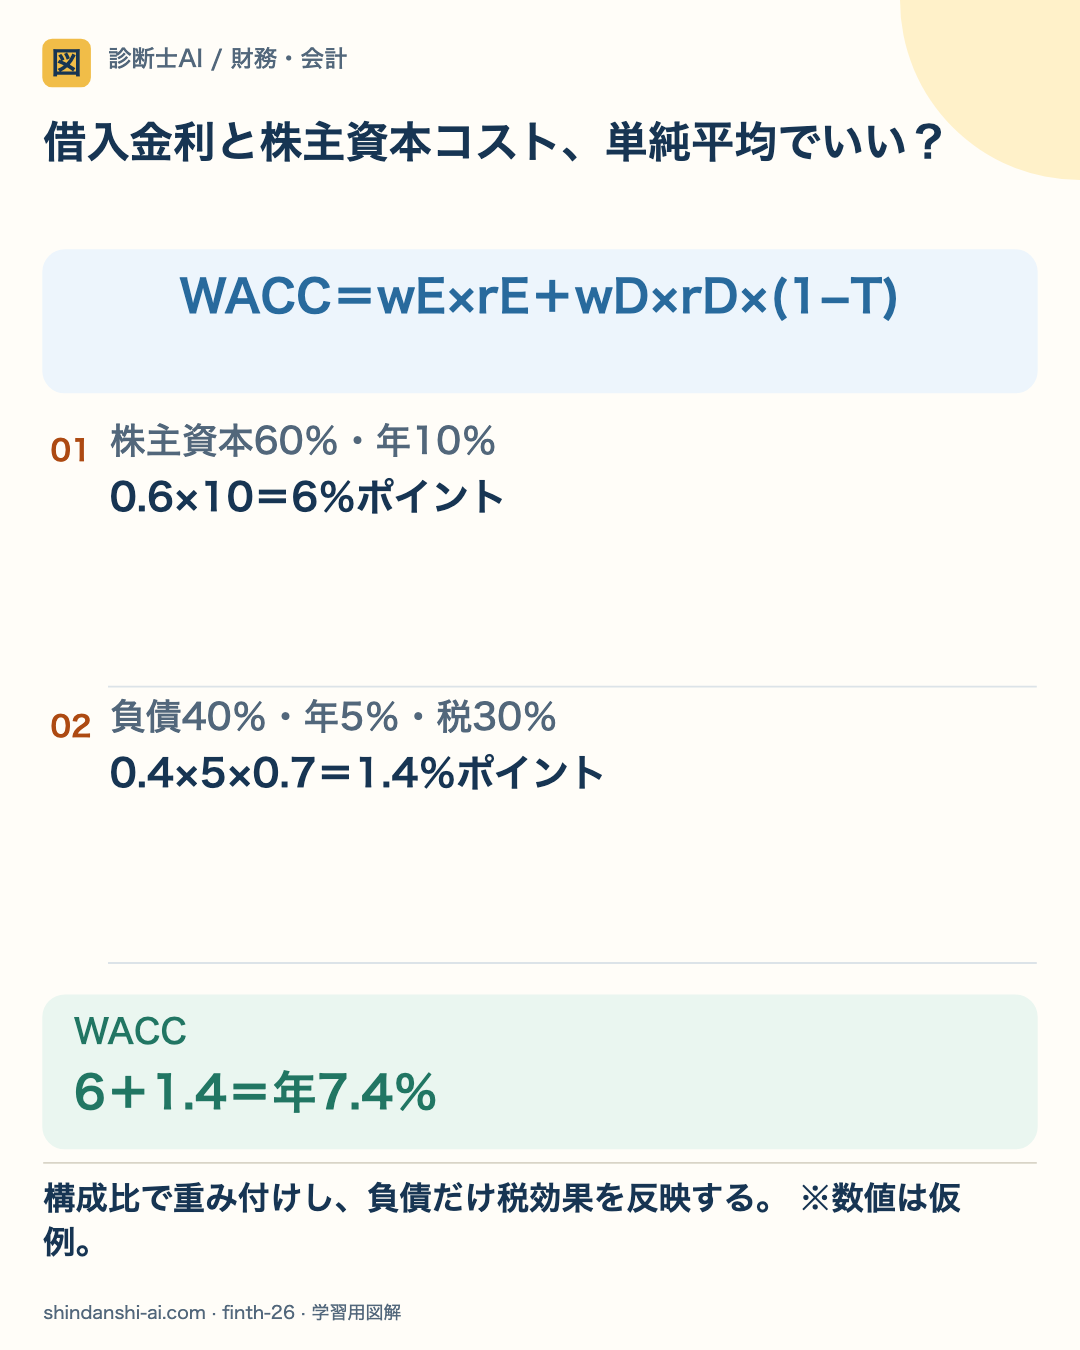
WACC(加重平均資本コスト)を、ひと目で。
WACCは、負債と株主資本の構成割合で資本コストを加重平均します。利息の税負担軽減を考慮する場合は、負債コストを税引後に直します。

構成比で重み付けし、負債だけ税効果を反映する。 ※数値は仮例。
- 01
税引後負債コスト
年5%×(1−0.30)=年3.5%。税率30%はこの例の仮定であり、特定企業や現行税率を示しません。
- 02
構成比を掛ける
株主資本60%×年10%=6%ポイント。負債40%×年3.5%=1.4%ポイントです。
- 03
合算と適用範囲
6+1.4=年7.4%。企業全体と同程度のリスク・資本構成に対応するCFを評価する際の基準で、全案件に同じ率を使うとは限りません。
wEとwDはそれぞれ時価の株主資本・負債の構成比、rEとrDは年率、Tは税率です。税効果や資本構成の仮定が変わればWACCも変わります。
ざっくり言うと
会社がお金を集めるための「総合的な金利」。銀行からの借金の利息と、株主が期待するリターンを、借金と自己資金の割合で「ブレンド」したもの。コーヒーでいえば、ミルク(負債コスト)とエスプレッソ(株主資本コスト)の配合比率で味(WACC)が決まります。
もう少し詳しく
WACC=Re×E/(D+E)+Rd×(1−T)×D/(D+E)。Re=株主資本コスト、Rd=負債コスト、T=法人税率、E=株主資本の時価、D=負債の時価。負債コストに(1−T)を掛けるのは利息の損金算入による節税効果を反映するため。WACCはDCF法の割引率として使用され、企業価値評価の根幹を成す指標です。資本構成(D/E比率)の変化によりWACCも変動します。
具体例
自己資本60%(株主資本コスト10%)、負債40%(借入利率3%、法人税率30%)の企業のWACCは10%×0.6+3%×(1−30%)×0.4=6%+0.84%=6.84%。この6.84%が投資判断のハードルレートになります。
試験対策ポイント
WACC計算は最頻出。特に「負債コスト×(1−税率)」の節税効果を忘れないこと。株主資本コストはCAPMで求める→WACCを計算→DCF法で企業価値算出、という一連の流れを体系的に理解すること。
よく比較される用語
「WACC(加重平均資本コスト)」のよくある質問
Q. WACC(加重平均資本コスト)とは何ですか?わかりやすく教えてください
株主資本コストと負債コストを加重平均した資本コスト。企業価値評価の割引率として使用。 わかりやすく言うと、会社がお金を集めるための「総合的な金利」。銀行からの借金の利息と、株主が期待するリターンを、借金と自己資金の割合で「ブレンド」したもの。コーヒーでいえば、ミルク(負債コスト)とエスプレッソ(株主資本コスト)の配合比率で味(WACC)が決まります。
Q. WACC(加重平均資本コスト)は診断士試験のどの科目で出題されますか?
WACC(加重平均資本コスト)は「財務・会計」の科目で出題されます。ファイナンス理論の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. WACC(加重平均資本コスト)の具体例を教えてください
自己資本60%(株主資本コスト10%)、負債40%(借入利率3%、法人税率30%)の企業のWACCは10%×0.6+3%×(1−30%)×0.4=6%+0.84%=6.84%。この6.84%が投資判断のハードルレートになります。
Q. WACC(加重平均資本コスト)を効率よく覚えるコツは?
WACC(加重平均資本コスト)を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。