当座比率とは?
教科書的な定義
当座資産÷流動負債。短期支払能力の厳格な指標。100%以上が望ましい。
当座比率を、ひと目で。
当座比率は、現預金や売上債権など比較的早く現金化できる当座資産を、流動負債で割ります。棚卸資産を含む流動比率と比べると違いがわかります。

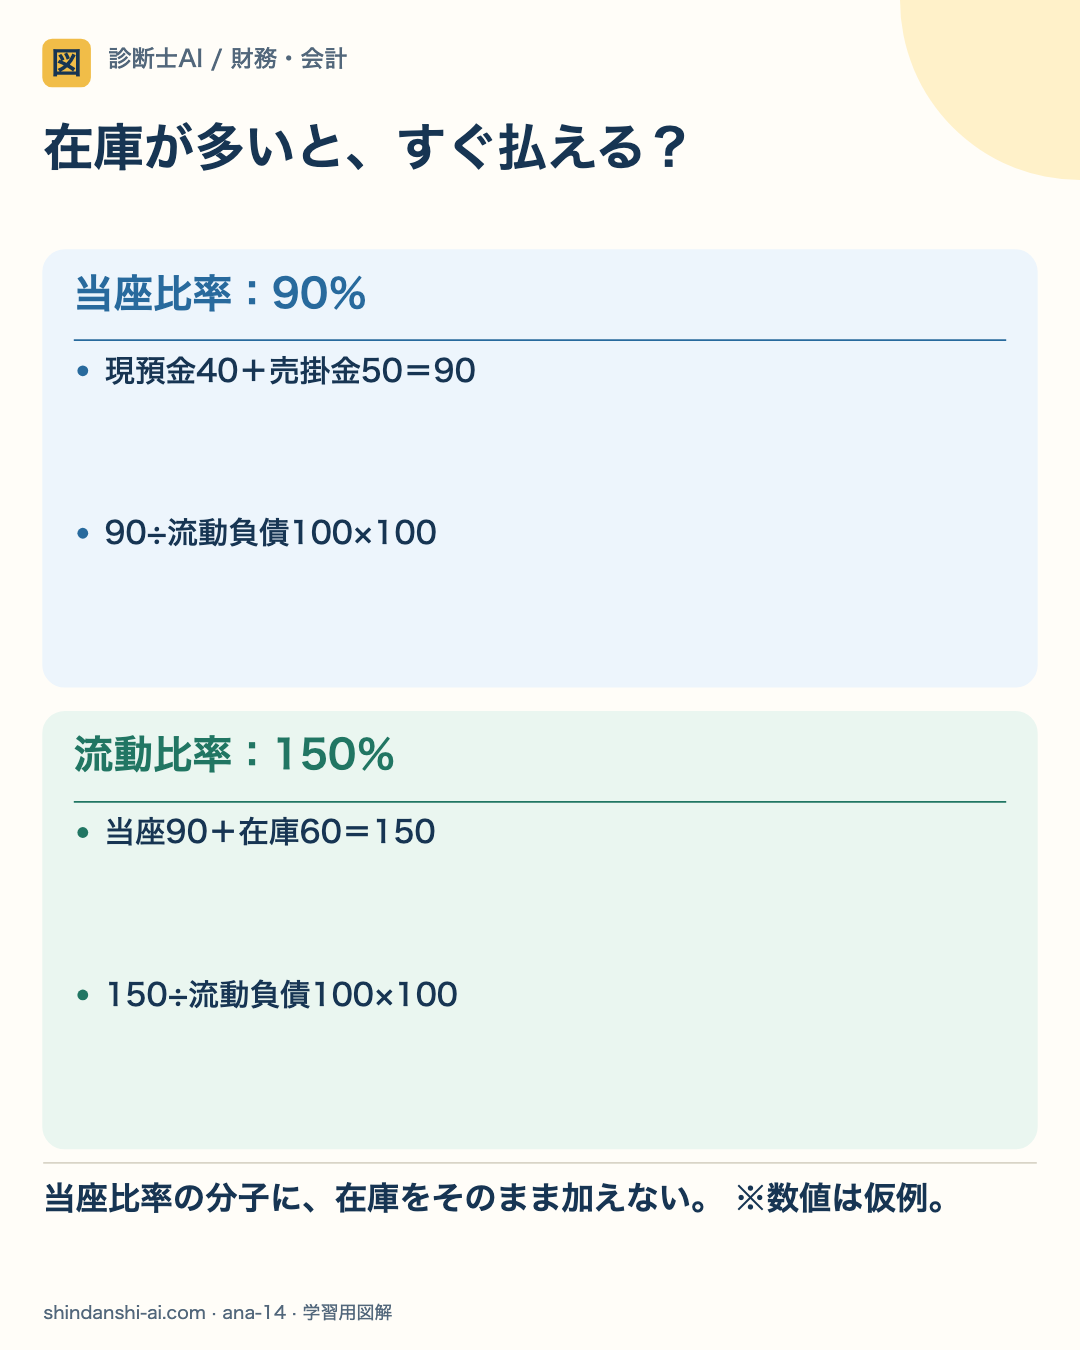
当座比率の分子に、在庫をそのまま加えない。 ※数値は仮例。
- 01
当座資産を選ぶ
この例は現預金40+売掛金50=90万円。棚卸資産60万円は、販売して回収する段階が残るため除きます。
- 02
共通の負債で割る
当座比率は90÷100×100=90%。流動比率は(90+60)÷100×100=150%です。
- 03
差の理由を読む
両比率の差60ポイントは、この例では棚卸資産60万円によります。流動比率が高くても、すぐ使える現金が多いとは限りません。
当座資産には受取手形や換金性の高い有価証券なども含まれます。100%という目安だけでなく、回収日と支払日のずれも確認します。
ざっくり言うと
流動比率の「厳格版」。流動比率は在庫も含めた支払能力を見るけど、在庫はすぐには現金にならない。だから在庫を除いた「すぐ現金になる資産」だけで支払えるかを見るのが当座比率。財布の中の現金だけで今月の請求書を払えるか、というイメージ。
もう少し詳しく
当座比率=当座資産÷流動負債×100%。当座資産=現金預金+売掛金+受取手形+有価証券(売買目的)。棚卸資産や前払費用は含まない。100%以上が望ましいとされます(=すべての流動負債を当座資産で賄える状態)。流動比率が200%以上でも当座比率が50%以下なら、在庫が過大な可能性があります。
具体例
スーパーマーケットは在庫が多いため流動比率は高くても、当座比率は低いことがある。逆にIT企業は在庫がほぼないため、流動比率と当座比率がほぼ同じ値になります。
試験対策ポイント
当座資産に含まれる項目を正確に覚えること(棚卸資産は含まない)。流動比率との違い・使い分けは定番の出題テーマ。
よく比較される用語
当座比率は「当座資産÷流動負債。短期支払能力の厳格な指標。100%以上が望ましい。…」であるのに対し、安全性分析は「企業の支払能力、財務健全性を分析すること。流動比率、当座比率、自己資本比率など。…」という違いがあります。
「当座比率」のよくある質問
Q. 当座比率とは何ですか?わかりやすく教えてください
当座資産÷流動負債。短期支払能力の厳格な指標。100%以上が望ましい。 わかりやすく言うと、流動比率の「厳格版」。流動比率は在庫も含めた支払能力を見るけど、在庫はすぐには現金にならない。だから在庫を除いた「すぐ現金になる資産」だけで支払えるかを見るのが当座比率。財布の中の現金だけで今月の請求書を払えるか、というイメージ。
Q. 当座比率は診断士試験のどの科目で出題されますか?
当座比率は「財務・会計」の科目で出題されます。財務諸表分析の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 当座比率の具体例を教えてください
スーパーマーケットは在庫が多いため流動比率は高くても、当座比率は低いことがある。逆にIT企業は在庫がほぼないため、流動比率と当座比率がほぼ同じ値になります。
Q. 当座比率を効率よく覚えるコツは?
当座比率を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。