モラルハザードとは?
教科書的な定義
契約後に相手の行動を完全に監視できないことから生じる問題。保険加入後にリスク回避の努力を怠るようになる現象が典型例。
モラルハザードを、ひと目で。
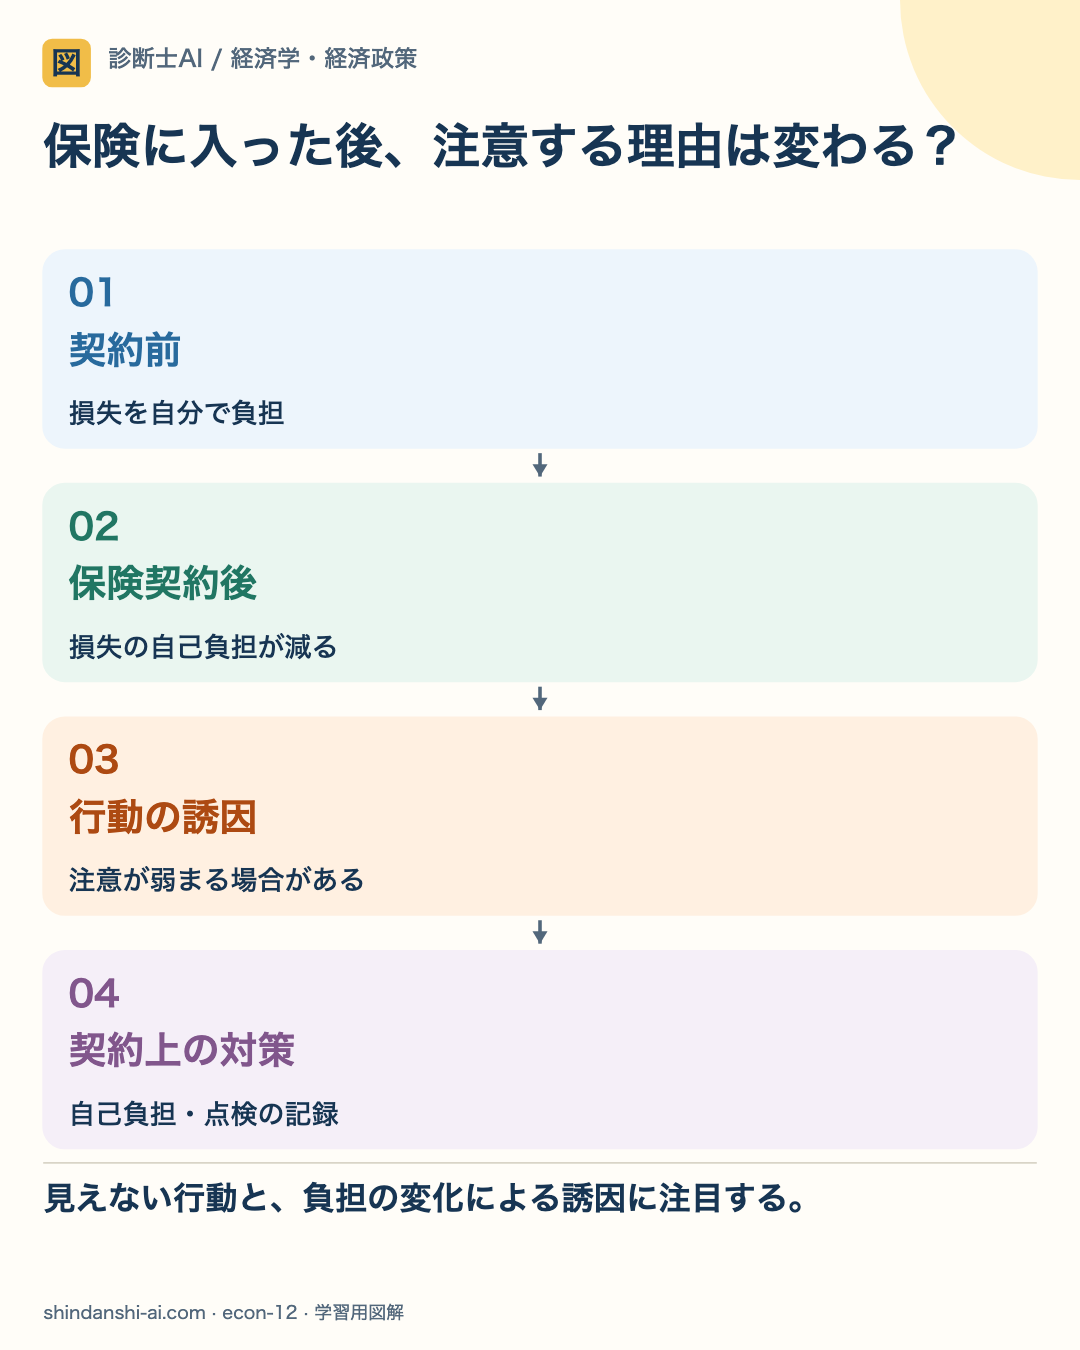
モラルハザードは、契約後の行動を完全には観察できず、負担の変化によって行動の誘因が変わる問題です。本人の性格だけの問題として捉えないことが重要です。

見えない行動と、負担の変化による誘因に注目する。
- 01
契約前の負担
事故の損失を自分が負担するなら、費用や手間をかけて注意する理由があります。これは契約前のリスクの高低とは別の論点です。
- 02
契約後の変化
補償で損失の自己負担が減ると、注意の手間を省く誘因が強まる場合があります。保険者がその行動を完全に観察できない点が問題です。
- 03
対策の仕組み
一定の自己負担を残すことや点検を記録することは、注意の誘因や観察可能性を高めます。ただし補償とのバランスも必要です。
モラルハザードは保険以外の委任契約でも起こり得ます。「契約前から高リスクの人が集まる」という逆選択とは区別します。
ざっくり言うと
火災保険に入った途端に「もう保険あるし」と防火対策をサボり始める人、いますよね。事後的に「守られているから」とリスキーな行動をとること、これがモラルハザード。セーフティネットが逆にモラルを崩壊させるパラドックスです。
もう少し詳しく
モラルハザードは「隠された行動」の問題。契約後にエージェント(代理人)の行動をプリンシパル(依頼人)が完全に監視できないことで生じます。対策としてインセンティブ設計(成果報酬)、モニタリング、自己負担(保険の免責額)などがあります。
具体例
2008年のリーマンショックでは「大きすぎてつぶせない(too big to fail)」銀行が政府に救済されるとわかっていたため、過度なリスクテイクに走った。これは金融業界における大規模なモラルハザードでした。
試験対策ポイント
「逆選択=契約前の問題」「モラルハザード=契約後の問題」の区別は頻出。プリンシパル・エージェント理論の枠組みで理解すること。
よく比較される用語
モラルハザードは「契約後に相手の行動を完全に監視できないことから生じる問題。保険加入後にリスク回避の努力を怠るようにな…」であるのに対し、情報の非対称性は「取引当事者間で保有する情報に格差がある状態。売り手と買い手の間で情報量が異なることで、逆選択やモラル…」という違いがあります。
「モラルハザード」のよくある質問
Q. モラルハザードとは何ですか?わかりやすく教えてください
契約後に相手の行動を完全に監視できないことから生じる問題。保険加入後にリスク回避の努力を怠るようになる現象が典型例。 わかりやすく言うと、火災保険に入った途端に「もう保険あるし」と防火対策をサボり始める人、いますよね。事後的に「守られているから」とリスキーな行動をとること、これがモラルハザード。セーフティネットが逆にモラルを崩壊させるパラドックスです。
Q. モラルハザードは診断士試験のどの科目で出題されますか?
モラルハザードは「経済学」の科目で出題されます。ミクロ経済学の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. モラルハザードの具体例を教えてください
2008年のリーマンショックでは「大きすぎてつぶせない(too big to fail)」銀行が政府に救済されるとわかっていたため、過度なリスクテイクに走った。これは金融業界における大規模なモラルハザードでした。
Q. モラルハザードを効率よく覚えるコツは?
モラルハザードを覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。