減価償却とは?
教科書的な定義
固定資産の取得原価を、その耐用年数にわたって費用配分すること。定額法、定率法などの方法がある。
減価償却を、ひと目で。
減価償却は、設備の取得原価を使う期間に配分する手続きです。代金を払う時期と費用になる時期を分けると、利益と現金の違いがわかります。

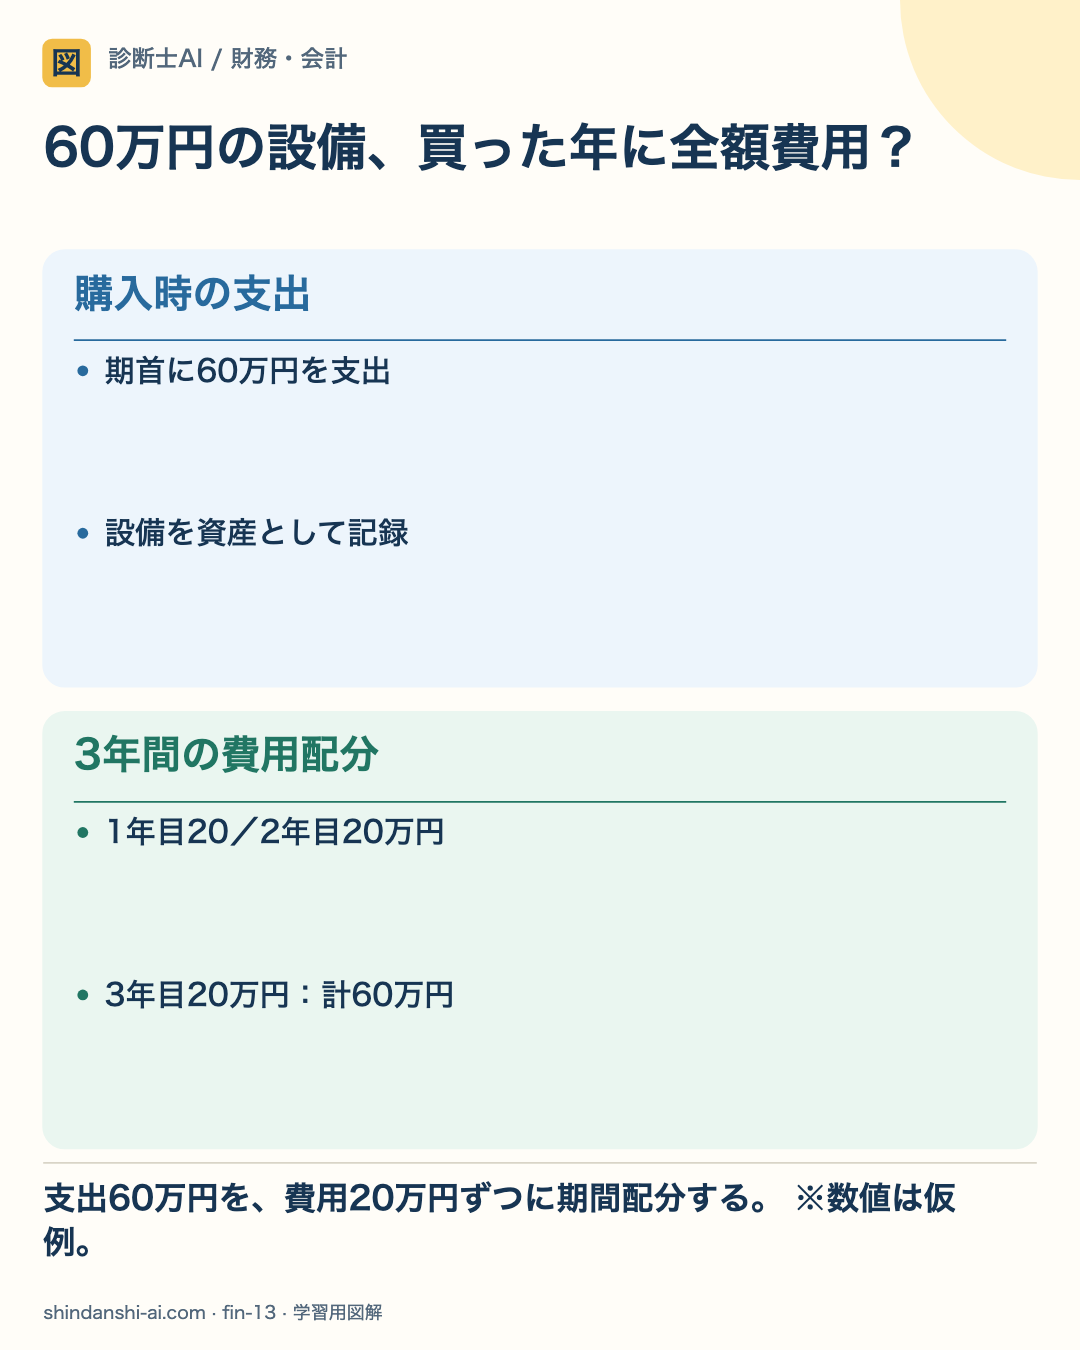
支出60万円を、費用20万円ずつに期間配分する。 ※数値は仮例。
- 01
配分額を計算
(取得原価60万円−残存価額0)÷3年=年20万円。定額法では毎期同じ額を配分します。
- 02
支出と費用を分ける
購入時の支出は60万円ですが、1年目の減価償却費は20万円。2・3年目の減価償却自体には追加の現金支出がありません。
- 03
帳簿価額を確認
1年目末40万円、2年目末20万円、3年目末0円です。これは取得原価から償却累計額を引いた会計上の残高で、市場価格ではありません。
減損・売却・耐用年数変更はない仮例です。実務の備忘価額、月割り、税法上の償却方法などは省略しています。
ざっくり言うと
車を300万円で買って10年乗るなら、毎年30万円ずつ「使った分」として費用にする。車は買った瞬間に価値がゼロになるわけではなく、徐々に価値が減っていく。この「価値の目減り」を毎年の費用にするのが減価償却です。
もう少し詳しく
主な償却方法:①定額法(毎年同額を償却)②定率法(未償却残高に一定率を掛ける。初期に多く償却)。土地は価値が減らないため償却しません。2007年の税制改正で残存価額がゼロ(備忘価額1円まで償却可能)になりました。減価償却累計額はB/Sの固定資産から控除する形で表示します。
具体例
航空会社のJALやANAは、飛行機という巨額の固定資産を保有しているため、減価償却費が莫大。ボーイング787は1機約200億円で、15〜20年かけて償却します。減価償却費は現金支出を伴わない費用のため、キャッシュ・フロー上は重要な資金源です。
試験対策ポイント
定額法と定率法の計算問題は頻出中の頻出。「減価償却費は非資金費用のためCF計算書で加算する」点も重要。
よく比較される用語
減価償却は「固定資産の取得原価を、その耐用年数にわたって費用配分すること。定額法、定率法などの方法がある。…」であるのに対し、固定資産は「1年を超えて使用・保有する資産。有形固定資産、無形固定資産、投資その他の資産に分類。…」という違いがあります。
減価償却は「固定資産の取得原価を、その耐用年数にわたって費用配分すること。定額法、定率法などの方法がある。…」であるのに対し、販売費及び一般管理費(販管費)は「販売活動や管理活動に要する費用。人件費、広告費、地代家賃、減価償却費など。…」という違いがあります。
「減価償却」のよくある質問
Q. 減価償却とは何ですか?わかりやすく教えてください
固定資産の取得原価を、その耐用年数にわたって費用配分すること。定額法、定率法などの方法がある。 わかりやすく言うと、車を300万円で買って10年乗るなら、毎年30万円ずつ「使った分」として費用にする。車は買った瞬間に価値がゼロになるわけではなく、徐々に価値が減っていく。この「価値の目減り」を毎年の費用にするのが減価償却です。
Q. 減価償却は診断士試験のどの科目で出題されますか?
減価償却は「財務・会計」の科目で出題されます。財務諸表・簿記の分野に分類され、関連する概念と合わせて理解することが重要です。
Q. 減価償却の具体例を教えてください
航空会社のJALやANAは、飛行機という巨額の固定資産を保有しているため、減価償却費が莫大。ボーイング787は1機約200億円で、15〜20年かけて償却します。減価償却費は現金支出を伴わない費用のため、キャッシュ・フロー上は重要な資金源です。
Q. 減価償却を効率よく覚えるコツは?
減価償却を覚えるコツは、①まず定義を自分の言葉で言い換えること、②実際のビジネスや日常生活の具体例と結びつけること、③関連する用語とセットで比較しながら覚えることです。診断士AIの4択クイズで繰り返し出題されることで、記憶が定着します。